


【AN不動產新聞網/蕭又安/綜合報導】剛滿二十歲的大學生阿凱,偶然在家族聚會上聽見親戚打趣:「你爸媽早幫你存好幾棟房子跟幾千萬了啦!」回頭追問父母,長輩卻眼神閃爍、笑而不答:「小孩子不要問那麼多,好好念書。」這樣的對話,正每天在台灣許多家庭中上演。
少子化浪潮下,台灣步入「大繼承時代」。許多父母為了避免日後高額的遺產稅,早早啟動「生前贈與」,善用每年的贈與稅免稅額,一點一滴將財富移轉給下一代。然而,天下父母心既想給孩子鋪路,又深怕子女年紀輕輕知道身價非凡而荒廢學業、誤交損友,往往把存摺、地契鎖進保險箱,對資產隻字不提。
正業地政士聯合事務所所長鄭文在指出,這份「善意的隱匿」,有時卻演變成家庭羅生門,就像當年陳幸妤兒子名下那筆備受矚目的兩千多萬資產,究竟是贈與已成定局,還是大人間未說清的資金流動?
撕開「沉默贈與」,兩張官方清單解開資產密碼
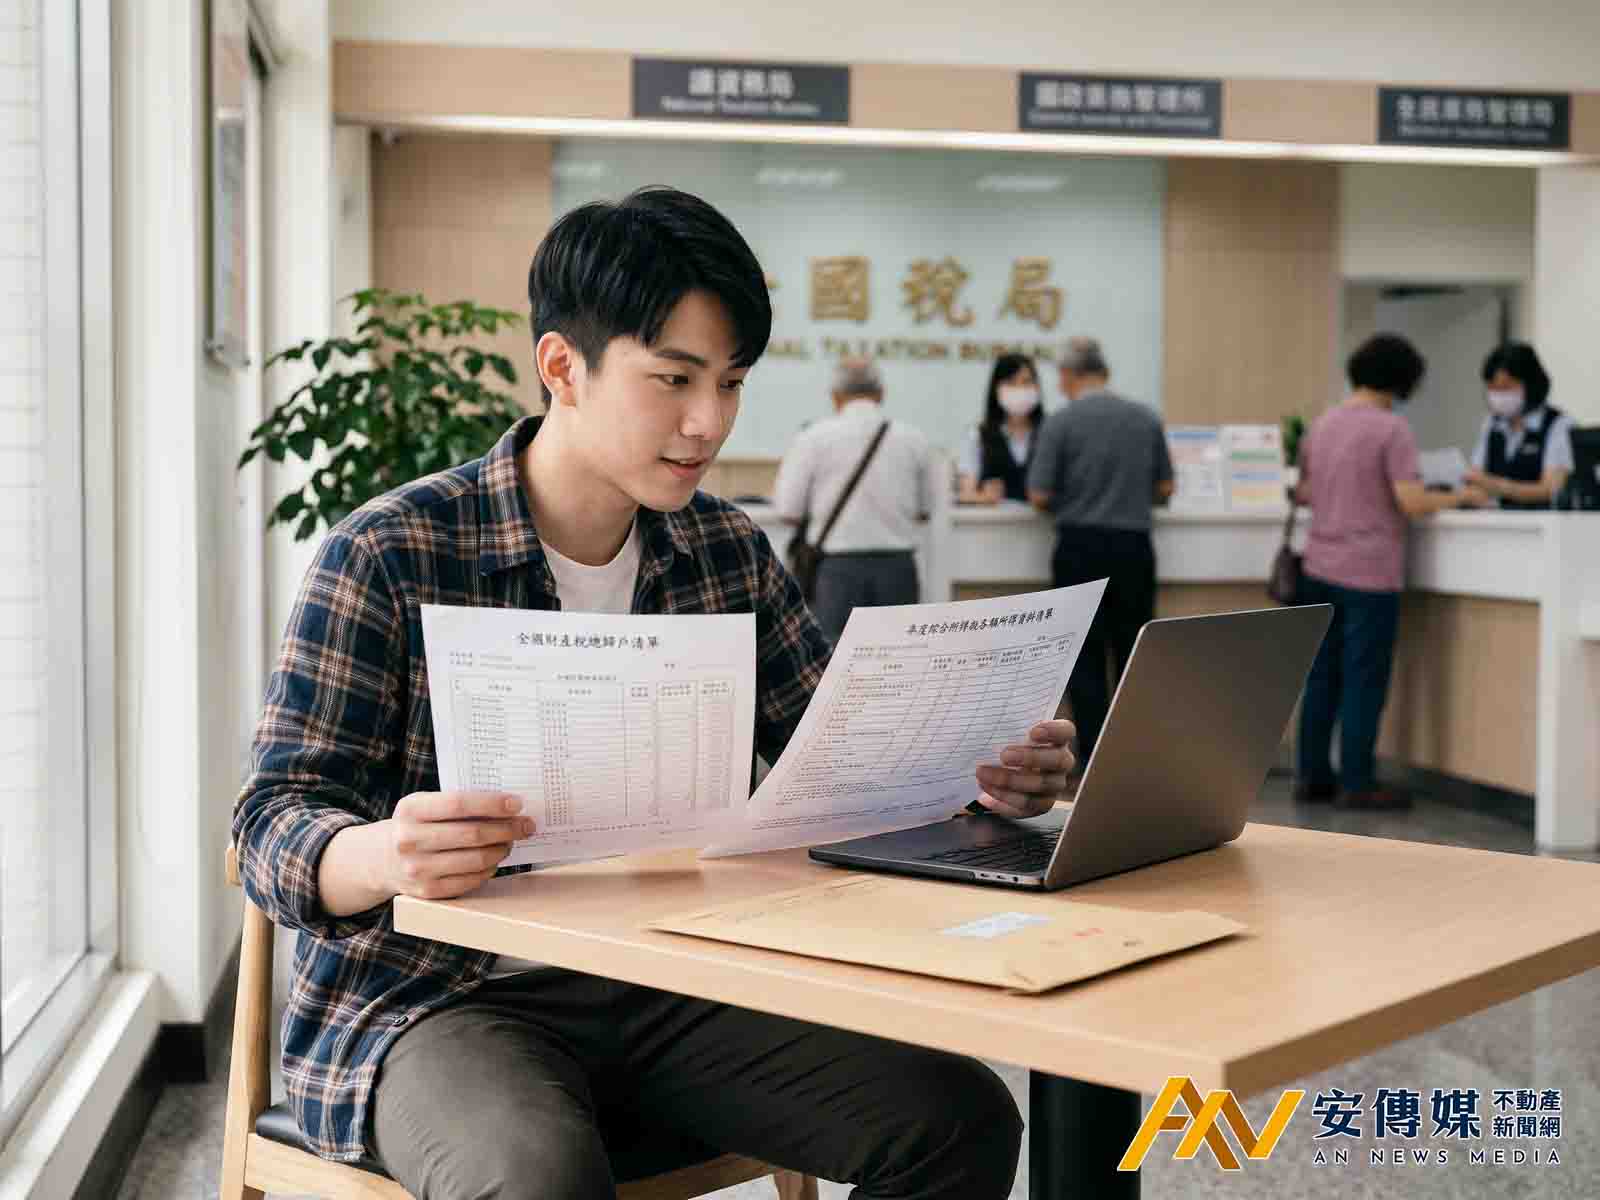
鄭文在指出,要解開這場「身世之謎」,不必翻箱倒櫃或引發家庭革命。只要子女年滿十八歲成年,帶上一張健保卡或自然人憑證,透過國稅局系統申請兩份清單,所有金流與磚瓦都會現形:
1.全國財產稅總歸戶清單,查詢「我是大地主嗎?」
這張清單是個人名下不動產的「照妖鏡」。只要父母曾以子女名義置產或過戶房產,清單上就會鉅細靡遺載明房屋座落與土地地號。
🔔查權狀謄本:拿著地段號向地政事務所調閱登記簿謄本,能立刻確認該物件是否揹有高額抵押貸款,辨別是實質資產還是債務包袱。
🔔查實價登錄:對照內政部實價登錄系統,快速掌握周邊市價行情,名下不動產的真實身價一目了然。
2.年度綜合所得稅各類所得資料清單,查詢「銀行藏了多少錢?」
若長輩贈與的是現金,受贈者的銀行帳戶在孳生利息時,必定會產生「利息所得」。
俗話說「凡存過必留下利息」。國稅局所得清單會詳細列出各家銀行的扣繳單位與利息金額。只要依據當年度銀行的平均定存或活存利率反推,就能大致算出名下本金規模;接著循線向該銀行分行查詢,藏在水底的存款數字自然浮上檯面。
門檻與權限!保護個資,誰能調閱?
國稅局的查調機制有嚴格的法律防火牆:
📢限本人或合法委託人:除訴訟案件取得法院確定判決書外,任何第三人(包含配偶或兄弟姊妹)皆無權調閱。
📢未成年人限制:若尚未成年,依法必須由法定代理人(父母雙方)共同簽署同意才能申調。這也是為何長輩能將資產隱藏在未成年子女名下,直到子女法定成年後,主導權才真正交還到自己手中。
不只解謎,這兩張紙更是青年買房、借貸的關鍵底牌
鄭文在提醒,這兩份常被民眾忽略的清單,在真實金融世界中扮演著關鍵門檻:
🚨青年安心成家貸款審查:銀行會以「財產稅總歸戶清單」確認借款人、配偶及未成年子女名下是否真的「無自有住宅」,作為符合新青安資格的鐵證。
🚨二親等不動產買賣:父母若想以買賣形式將房產移轉給子女,國稅局會嚴格調閱子女的「所得清單」。若買方年收入不足以支撐房貸本息,該筆交易會立刻被國稅局認定為「假買賣、真贈與」,面臨補繳高額贈與稅或撤銷買賣的窘境。
🚨房貸與信貸徵信:民眾平時向銀行申貸時,簽署的委託書往往就包含授權銀行代為申調這兩項資料,作為核貸與否的信用評估標準。
鄭文在表示,成年後的你,若也對自己的「隱形資產」充滿疑惑,不妨善用政府的數位服務查驗個人歸戶資料。在釐清家庭財務全貌的同時,也能更早學會面對資產、稅務與人生財務規劃的第一課。


