


【AN不動產新聞網/蕭又安/綜合報導】走進雙北或各都會區的舊街廓,林立的30餘年老華廈與公寓,是許多創業者或首購族眼中的性價比寶庫。每坪動輒數十萬甚至上百萬元的房價下,權狀上每一個數字,都代表著真金白銀的支出。然而,許多買方不知道的是,你以為花大錢買下的「室內實坪」,背後可能暗藏了一段台灣建築登記制度的歷史時空差。
以為撿到便宜,地下室裡卻藏著「全社區的心臟」
一位創業頭家看中了一棟屋齡約35年的華廈地下室一樓。這裡的使用執照登記為商業用、空間開闊,更誘人的是,每坪單價僅有一樓店面的三分之一左右,性價比極高,非常適合開設特色餐酒館或健身工作室。
簽約時,他看著所有權狀上的主建物面積,滿心以為買到了紮紮實實的超大室內坪數。直到接手準備裝修、踏勘現場才驚覺:整棟大樓的台電配電室、各戶電錶、自來水總錶以及大型水箱,竟然全都在自己的「室內」範圍裡。這並非前屋主擅自違建,而是一個標準的「合法卻不合理」的歷史產物。
正業地政士聯合事務所所長鄭文在指出,回推30多年前,台灣民眾對「公共設施」的概念尚未成熟,當時的《地籍測量實施規則》並未將許多共有空間單獨編列建號,而是直接測繪進「主建物」面積之中。最典型的例子,就是早期雙拼老公寓的樓梯間,往往直接從樓梯正中央劃一條線,左右兩半各自計入兩側住戶的室內坪數;至於頂樓的水塔與梯間突出物,更是乾脆不予登記。
反映在地下室,就是水箱、電錶室直接被算進了地下室屋主的權狀裡;而這類權狀看似公設比極低、主建物極大,實質上卻被公共設施佔據了大半空間。
買一樓卻被拒貸?室內竟「憑空冒出」法定車位
這樣的歷史遺留問題,不只影響實際使用面積,甚至會在交易最關鍵的環節——銀行貸款上,給買方致命一擊。鄭文在分享另一個真實案例:曾有買方滿心歡喜購入一樓物件,申辦房貸進入徵信審查階段時,行員調閱建物的原始平面圖,赫然發現該戶的室內空間裡,竟然劃設了一個屬於社區的「法定車位」。
換言之,這個本應屬於全體住戶的車位,當年被合法登記進了一樓的主建物面積內。銀行評估後認為,一旦未來管委會或鄰居主張權利,極可能爆發產權與使用權糾紛,放款風險過高,當場婉拒核貸。買方最後奔波數家銀行、歷經繁瑣的專案溝通與重新鑑價,才驚險取得貸款完成交屋。
進場老屋前,如何避免踩入「假坪數」地雷?
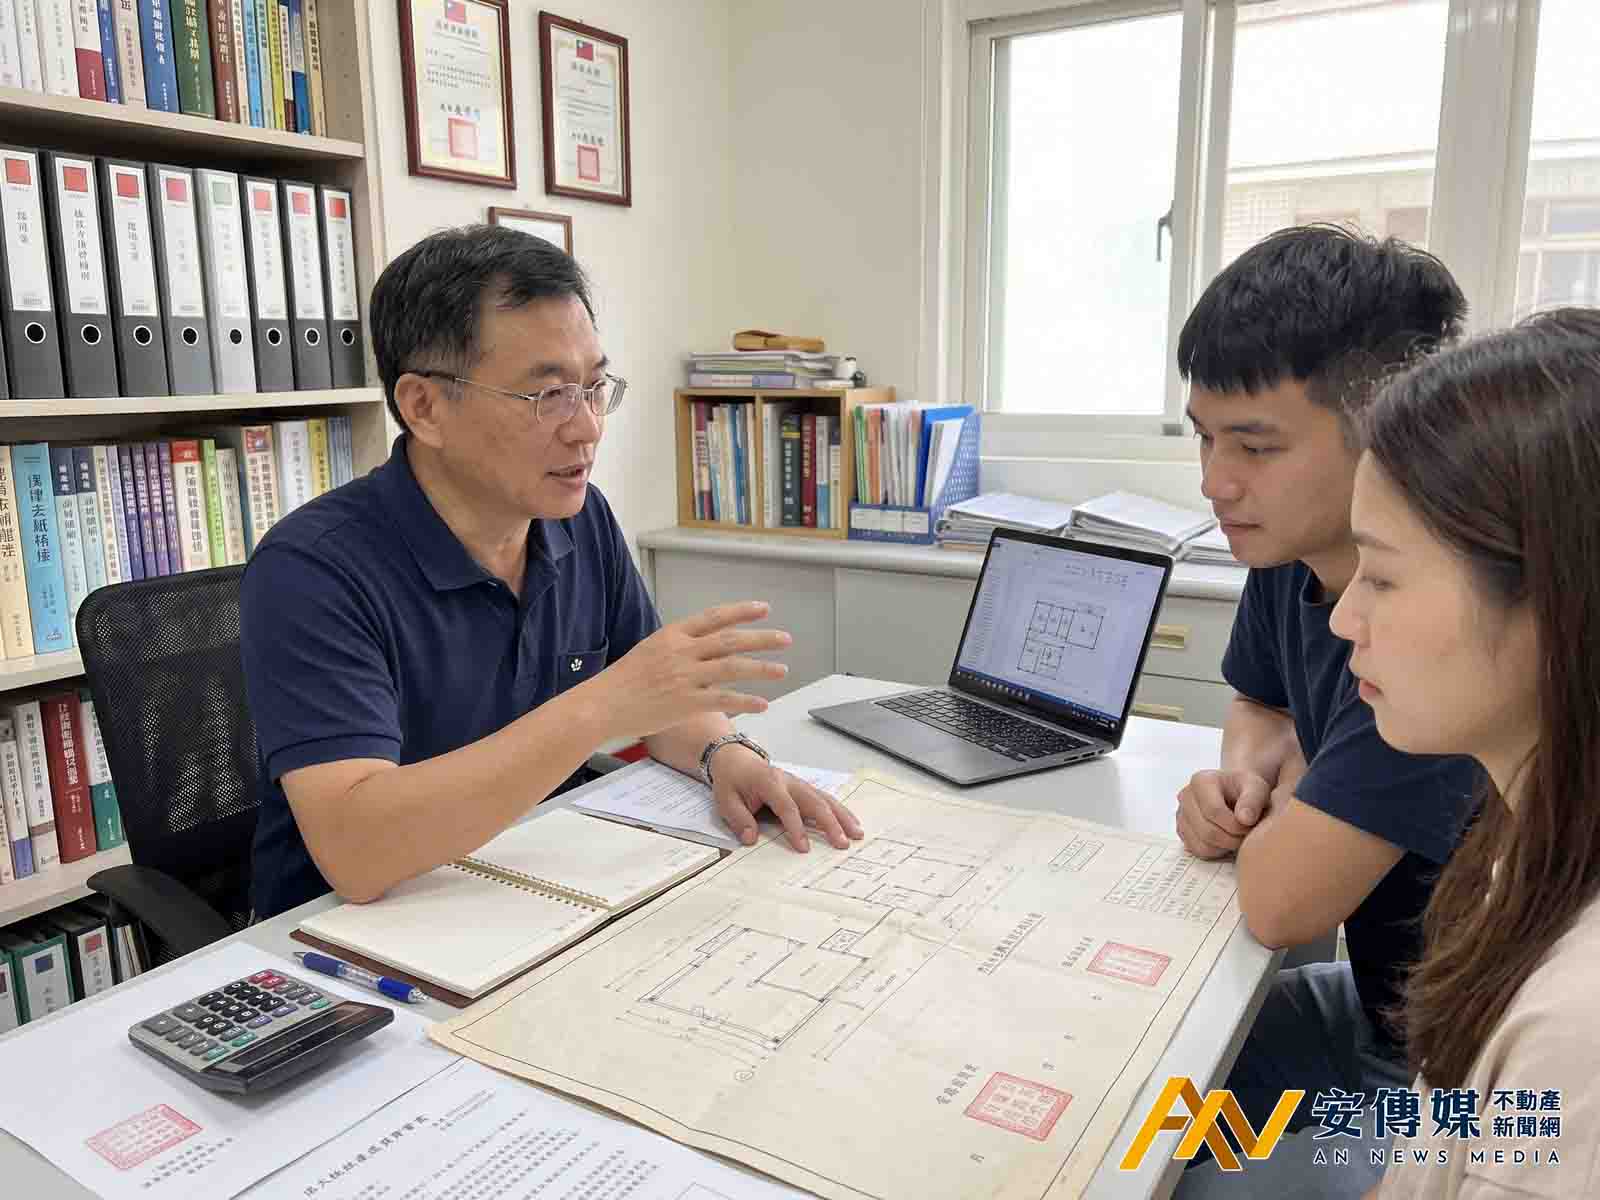
在當前動輒數千萬元的房地產市場中,新買方該如何保護自己,不為30年前的法規漏洞買單?鄭文在強調,想要正本清源,不能單看地政事務所核發的「建物所有權狀」或「謄本」,必須回歸建物的源頭。一套標準的建物登記流程,是從建管單位的「使用執照竣工圖」,轉繪成地政事務所的「建物測量成果圖」,最終才登載於謄本並印製權狀。
因此,購置屋齡超過30年的老華廈、一樓或地下室物業時,最保險的自保之道,就是在簽約前或斡旋期間,委託專業地政士或親自前往工務局調閱當年的原始「竣工圖」,與現行的建物測量成果圖仔細核對:
(1)核對管線與設備空間:確認電錶室、水箱、配電室是否被包進主建物內。
(2)核對梯間與動線:釐清公用通道是否被切分至私有面積。
(3)核對劃定車位:確認一樓或地下室空間是否含有未獨立劃出的法定停車格。
買老屋看的是地段與潛力,但簽約看的是細節與專業。多花一道工序調閱竣工圖,才能確保買下的是真正能踩在腳下的生活空間,而非隨時可能引爆爭議的虛幻坪數。


