


【AN不動產新聞網/蕭又安/專題報導】走進地政士事務所的這一天,林小姐手裡緊緊攥著父親的房屋權狀,眼神裡帶著幾分防備與堅決。
「鄭所長,我想請爸爸直接把房子『生前贈與』給我,越快越好。」
林小姐的母親早年過世,家裡只剩下高齡的老父親、她,以及長期在外、極少探望長輩的哥哥。過去那個重男輕女、女兒總被親情勒索簽下「拋棄繼承書」的時代過去了。現代女性懂得爭取自己應有的權益。父親這間位於台北市區、市價約1,500萬元的舊公寓,多年來都是她一肩扛起照護責任。父親感念她的孝順,本想預立遺囑,將房子全數留給她。
但林小姐有她的心結。
「法律上還有『特留分』這道緊箍咒,我哥日後一定會回來吵。如果現在不直球對決辦過戶,未來夜長夢多,我不想一輩子提心吊膽。」
她甚至在筆記本上算好了一筆「如意算盤」:
■若等父親過世後照遺囑繼承,哥哥跳出來主張「特留分」(應繼分的1/2,即1/4),以市價1,500萬計算,她可能得吐出375萬元給哥哥。
■但如果趁父親在世直接辦「生前贈與」,雖然得掏出契稅、土地增值稅與贈與稅約180萬元,但扣除下來,現賺近195萬元的差額,還能徹底斷絕後患。
看似精準俐落的財務操作,在正業地政士聯合事務所所長鄭文在眼中,卻拉響了嚴重的警報。
魔鬼藏在細節裡☞1991年取得的老房子,藏著巨大稅務分水嶺
「林小姐,妳以為自己省了近兩百萬,但只要未來動了賣房子的念頭,妳反而要倒虧110多萬!」鄭所長的一席話,如一盆冷水澆熄了她的雀躍。
這場資產攻防戰的關鍵轉折,就在於台灣不動產稅制的重中之重,「房地合一稅」的新舊制界線。
這間老公寓是父親在1991年買下的:
■若走「繼承」:由於被繼承人取得時間在2016年以前,依稅法規定,繼承後再出售仍適用「財產交易所得稅舊制」,完全沒有房地合一高額稅率的困擾,成本計算與稅負極為輕微。
■若走「生前贈與」:房產在現今過戶到名下,取得時間直接跨入「新制」。更致命的是,贈與取得的不動產,成本是按照「房屋評定現值+土地公告現值」 認定,兩者合計僅約420萬元。
「一旦哪天妳需要變現,以市價1,500萬賣掉,國稅局認定的獲利不是小數目,而是整整1,080萬元(1,500萬-420萬)!」鄭所長拿出計算機,逐項拆解背後殘酷的數字遊戲:
■非自住或短期出售(稅率15%~45%):房地合一稅最高可達486萬元(1,080萬×45%),最低也要162萬元。
■即便符合自住優惠(扣除400萬免稅額後以10%計):仍需繳納約68萬元的稅款。
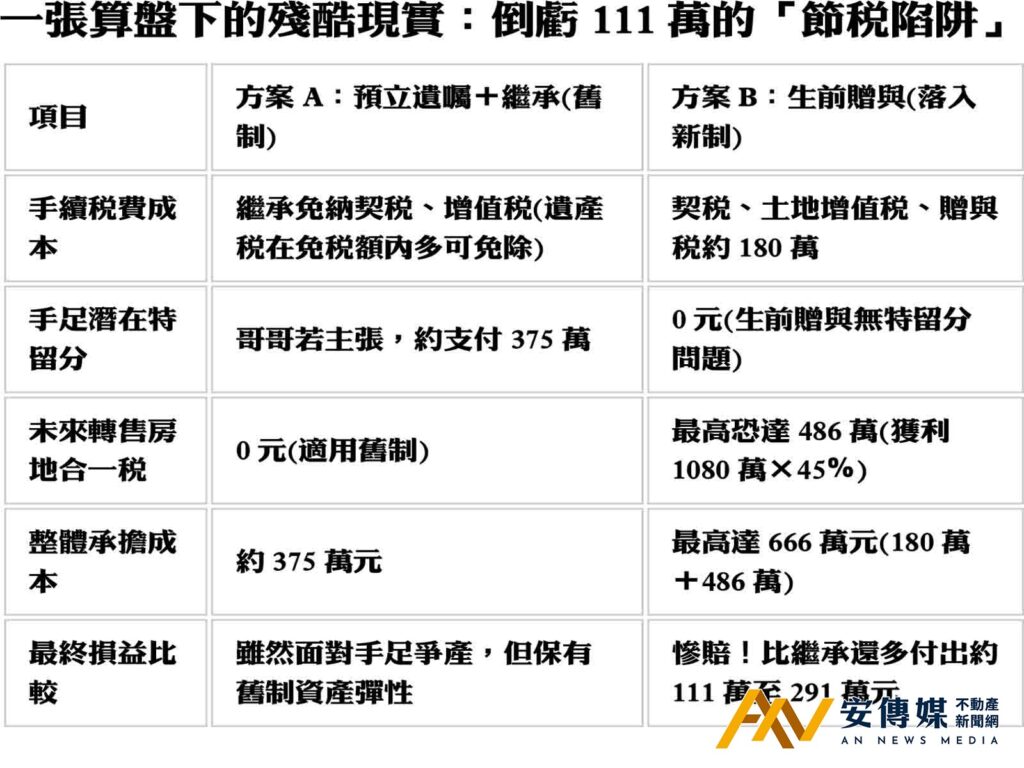
看著眼前的試算表,林小姐頓時啞口無言。原本以為用180萬能買斷親情紛爭與金錢損失,沒想到卻掉進了「取得成本被極度壓縮、未來售屋稅負暴增」的萬丈深淵。
資產傳承已從「入袋為安」,演進到「稅稅平安」
在過去,長輩財產分配講求「落袋為安」,只要產權過戶到手,就是贏家;但隨著房地合一稅上路、取得成本從嚴認定,現代家庭的財富傳承,關鍵字已經變成「稅稅平安」。
很多民眾在面臨家庭遺產角力時,往往因為恐懼、焦慮或急於防範其他繼承人,匆促選擇了看似最直接的「生前過戶」或「假買賣」,卻完全忽略了:
(1)被繼承人當初取得房產的時間點(是2016年以前的舊制,還是之後的新制?)。
(2)受贈取得不動產的「極低申報成本」,會在未來轉售時變成致命反噬。
面對親情矛盾固然痛苦,但在按下過戶手印之前,務必先找專業地政士或會計師通盤盤點資產的「新舊制身分」與「未來去處」。別讓一時的急就章與情緒化決策,成了日後替國稅局打工的昂貴代價。


