
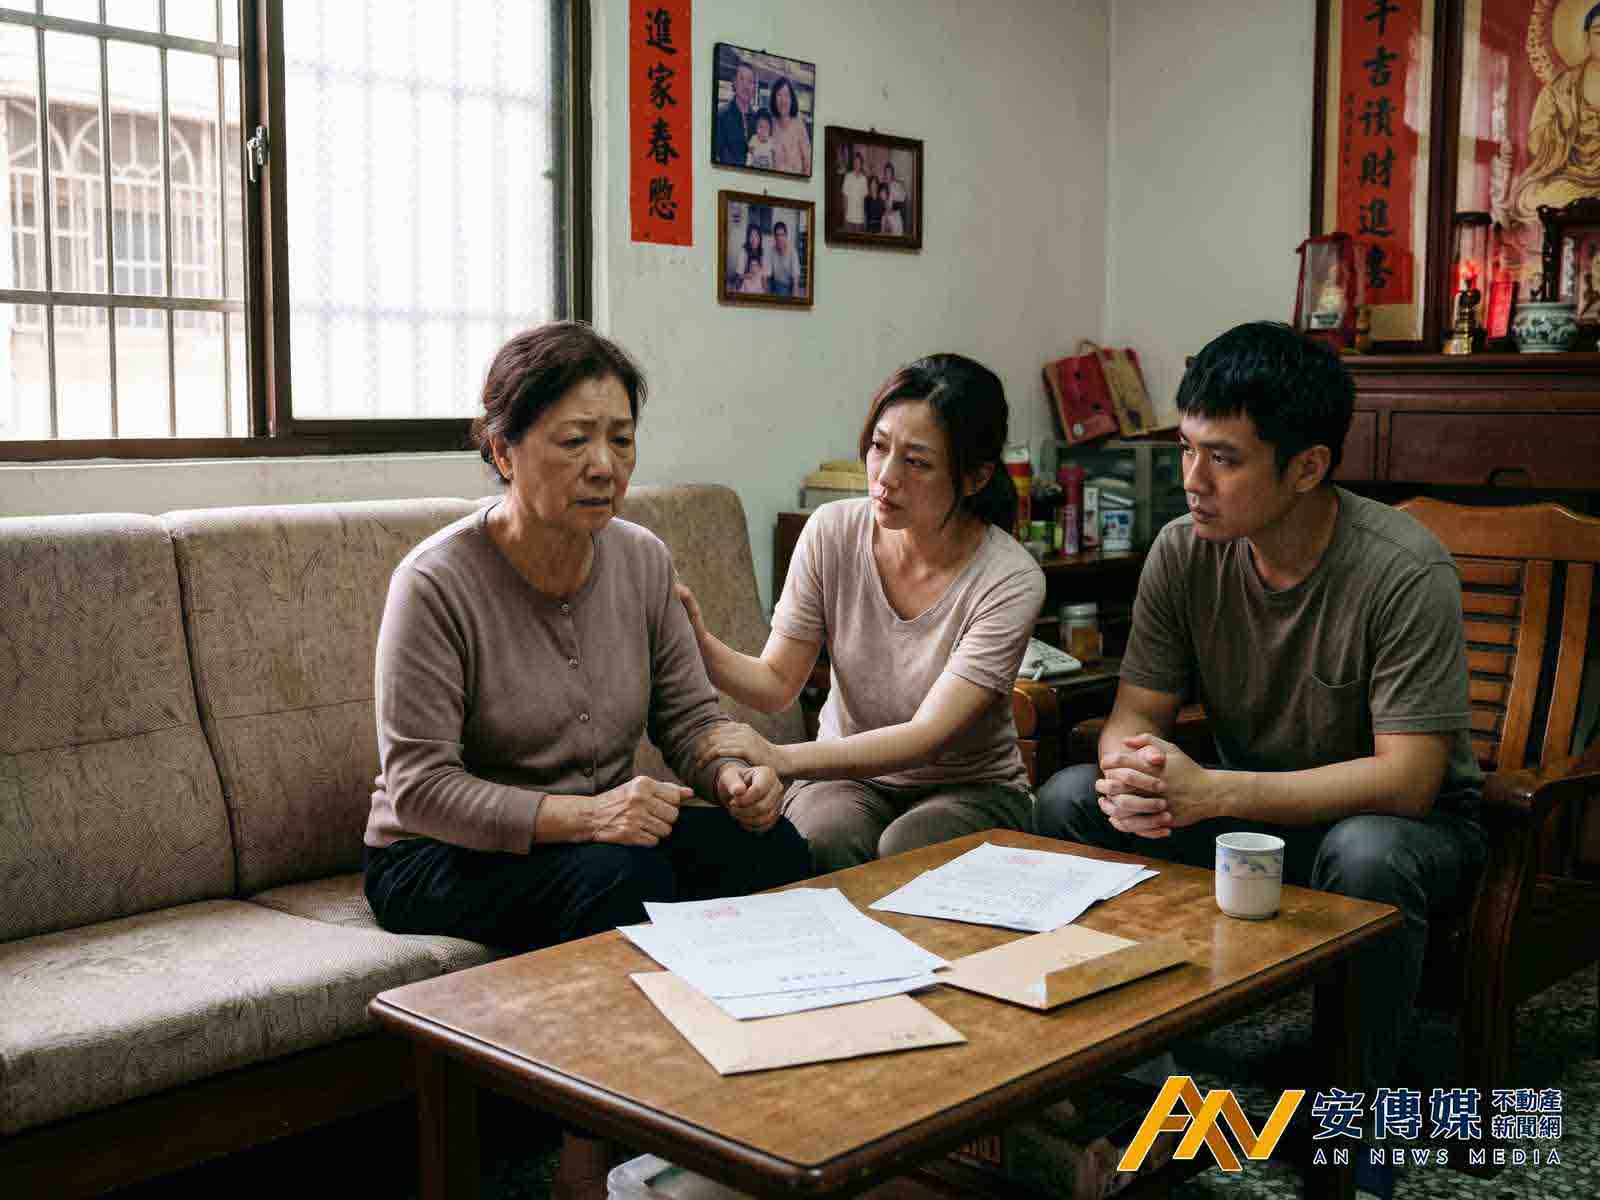
【AN不動產新聞網/蕭又安/綜合報導】客廳裡,斑駁的茶几上放著一張寫著近500萬元數字的催告函。年邁的母親神色慌張地抓著兒女的手,眼眶泛紅:「這房子是你爸留下來的,大哥欠錢,債主說不還就要把房子查封拍賣,我們是不是得湊錢幫他還?不然我連住的地方都沒了……」
這是台灣步入「大繼承時代」後,每週都在各個家庭真實上演的殘酷劇本
正業地政士聯合事務所所長鄭文在分享案例指出,老父親過世後,遺留下一戶市區公寓,由母親與四名子女共同繼承,每人持分各五分之一。多年來,一家人秉持著「老家給媽媽安心住就好,登記誰的名字不重要」的觀念相安無事。然而,權產的和平往往經不起外部風險的衝擊,長子在外經商失利、債台高築,在無法取得全體共有人同意向銀行貸款的情況下,他悄悄轉向民間私人借貸,將自己名下五分之一的持分設定抵押,借了近500萬元。
直到債權人找上門,限期清償,否則將聲請法院拍賣房屋。剩下的四名家人陷入兩難恐慌:幫大哥還,怕他外頭還有填不完的債務黑洞,甚至賠上母親的養老老本;不幫忙還,又怕老家遭法拍、母親流離失所。
親情與法律的拉扯中,急著掏錢往往是最危險的抉擇
面對這種困局,鄭文在開出的解方則是:「千萬不要私下幫他還這500萬,放手讓法院去拍賣,才是保全資產的最佳策略。」這樣處理的關鍵在於「債務徹底斷尾」與「法律上的優先購買權」的兩個核心邏輯。
■債務徹底斷尾–鄭文在解釋,首先,私下替手足還債,等於跳入無底洞。一般人難以掌握債務人究竟在外還有多少未浮出檯面的借貸,若這次代償500萬,大哥名下的五分之一持分依然完好如初,日後極可能再度被拿去抵押借貸,讓全家淪為提款機。反之,一旦透過法院拍賣程序,所有隱藏的債權人都必須依法具狀參與分配,法院的拍定價格就是這筆資產的「絕對停損點」,債務不會無限延燒到其他家人身上。
其次,許多人誤以為法院拍賣一啟動,老家就立刻易主。事實上,從債權人向法院聲請強制執行、查封、鑑價到正式排定拍賣,作業流程通常需要6個月到1年時間。這段期間房屋產權結構未變,母親仍可安心居住,家人更能從容備妥因應資金。
■法律上的優先購買權–最精妙的法律防護網,在於《土地法》賦予共有人的「優先購買權」。鄭文在進一步說明,當大哥的五分之一持分進入法拍程序:會有以下兩種情況要注意:(1)若價格合理直接標:若一拍或後續拍賣底價符合市場行情,共有人可直接進場投標。(2)價格偏高旁觀等:若拍賣底價偏高,家人無須急著出手;一旦有第三人(拍賣投資客)得標,其他共有人仍可在法定期間內主張「優先購買權」,以該得標價格優先買回那五分之一的產權。
大繼承時代來臨,小心處理親情的財產牽絆
鄭文在強調,透過法拍程序將產權買回,不但徹底清除了該持分上的私人抵押權,大哥的名字也正式從建物謄本上除名。從此,這間房子與大哥未來的財務風暴徹底切割,母親的居住權獲得制度保障,其他手足也不必再提心吊膽。
大繼承時代來臨,不動產持分共有已成常態。面對手足債務危機,切忌讓親情綁架了理性判斷;善用法拍程序與共有人權利,才能在法律的保護傘下,替全家人守住遮風避雨的根基。