


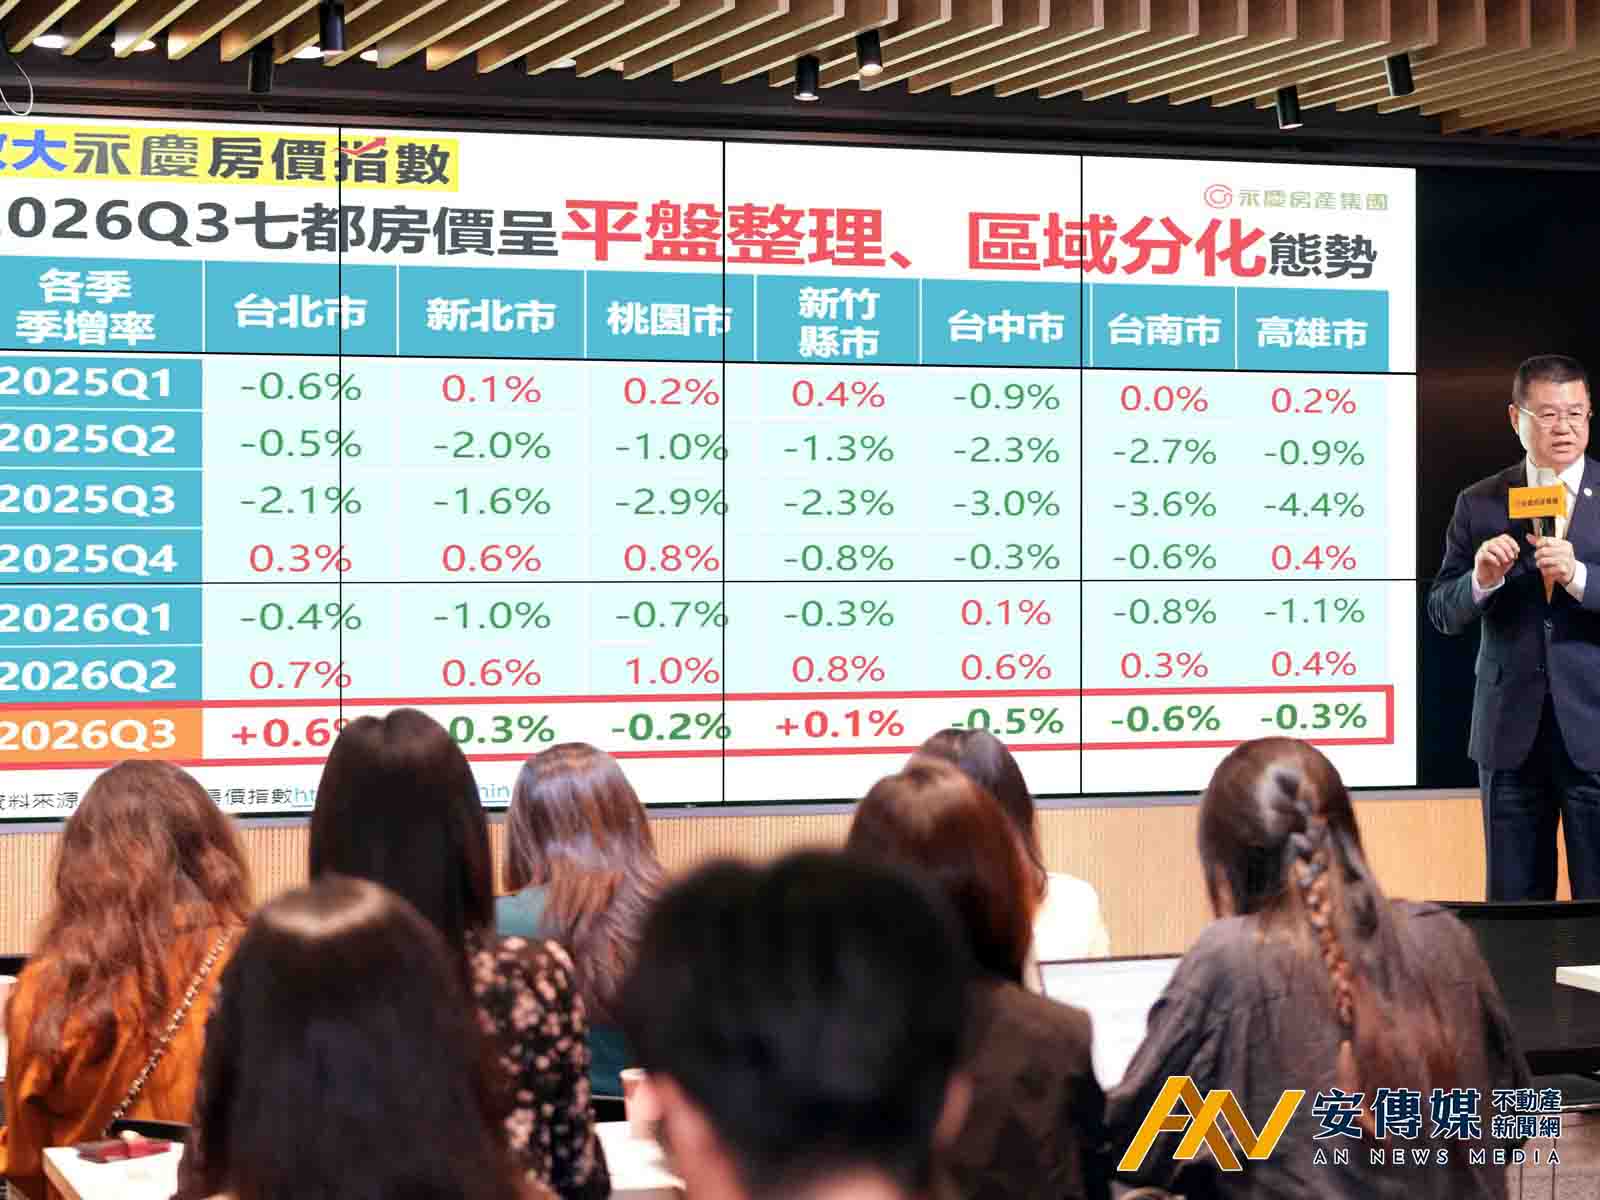
【AN不動產新聞網/蕭又安/綜合報導】當央行的升息幅度只有2碼,銀行實際端出的房貸利率漲幅,卻早已跑得更快。永慶房產集團業務總經理葉凌棋彙整往來銀行房貸利率發現,自2024年第七波信用管制實施以來,首購房貸利率中位數已由2024年第二季的2.06%,一路墊高至2026年第三季的2.60%,增加0.54個百分點;第二戶貸款利率更從2.18%升至2.90%,增加0.72個百分點——兩者漲幅都已超過央行同期升息2碼的幅度,說明銀行早已用利率與審核尺度,做出了比政策更嚴格的實質緊縮。
利率只是表象,真正卡住買方的,是排隊的時間。葉凌棋指出,在新屋交屋潮撞上銀行房貸額度控管的雙重壓力下,部分公股及民營銀行的審核、撥款流程已需等待1至3個月,個別銀行甚至已排到2027年1月;由於部分銀行選擇優先承作建商分戶貸款或高資產客戶,一般首購族與第二戶購屋族的選擇被進一步壓縮,申貸依然不易。
但真正的壓力測試,還在後頭。葉凌棋根據內政部統計月報分析,2026年1至7月全台使用執照量已達8.3萬戶,創2006年有分月統計以來同期新高;若以此速度推估,全年使照量將突破14.2萬戶,可望挑戰1997年以來、近30年的歷史新高。換句話說,一大波「完工交屋潮」正在路上,而這波交屋潮,恰好碰上房貸資金最緊縮的時刻。
面對前端的資金緊繃,建商也用腳投票,選擇踩煞車。葉凌棋觀察,2026年1至7月全台建照量年減28%、新屋開工量年減36%,雙雙創下2017年以來次低紀錄,反映建商推案信心轉趨保守;而隨著央行鬆綁購地貸款限期開工的規定,未來開工量恐怕還會續降,等於是住宅新增供給正在自主收斂。
在這樣的供需夾縫中,成屋市場反而走出了自己的節奏。永慶成交數據顯示,2026年1至8月成屋交易量較去年同期成長6.6%,但同期建物買賣移轉棟數卻仍小幅萎縮,市況與官方移轉登記數字,出現了脫鉤現象。葉凌棋分析,隨著台灣經濟穩健成長、科技業與出口動能持續支撐、台股維持高檔震盪,預估第四季成屋市場將延續「量小增價平」的格局。
放眼全年,葉凌棋指出,2026年1至7月全台建物買賣移轉棟數年減2.0%,跌幅已呈現收斂跡象,加上房市政策略微鬆綁,有助第四季買氣回穩;不過銀行資金緊縮狀況仍未解除,交易量要大幅回升,空間依然有限。綜合研判,全年建物買賣移轉棟數預估落在25.6萬至26.7萬棟之間,年變動幅度約在負2%至正2%的窄幅區間內。


