
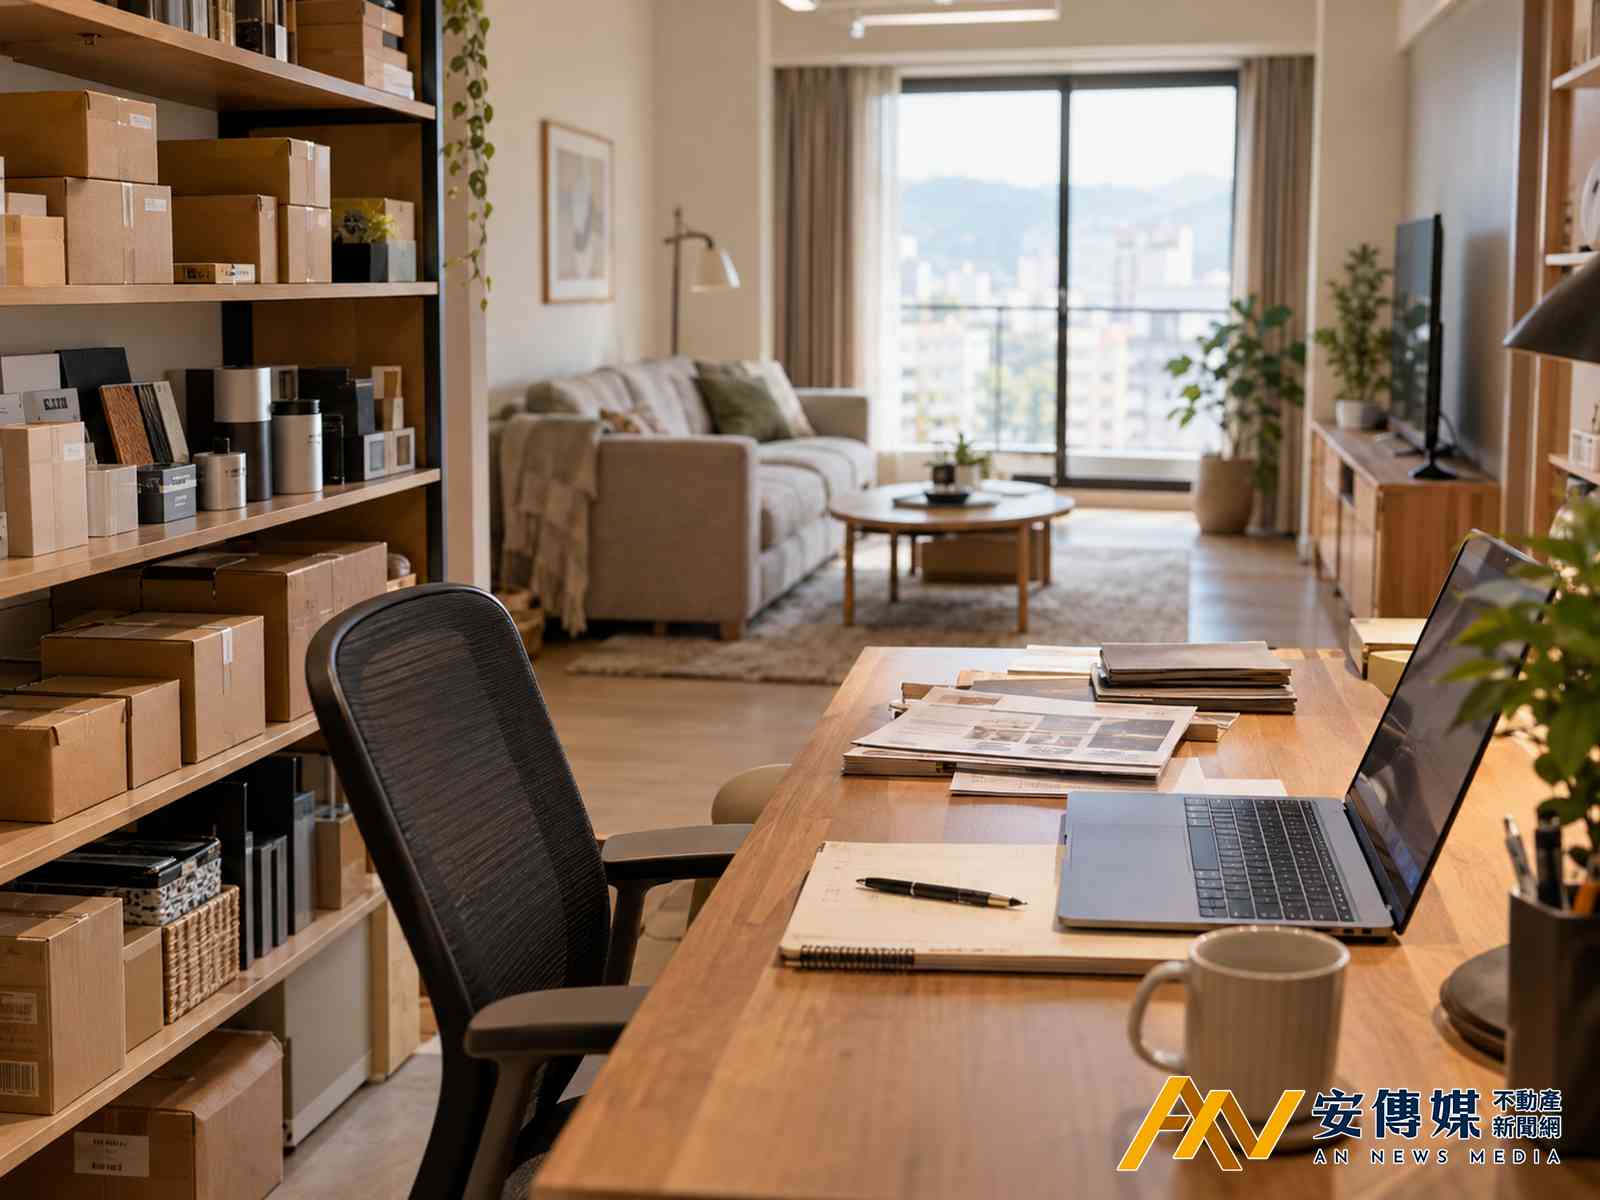
【AN不動產新聞網/方暮晨/綜合報導】假設你有一間房子,登記為住家,樓下沒掛招牌,也沒有收銀機。你把其中一個房間拿來堆公司的貨,另一間擺了辦公桌,偶爾接待客戶,開會討論案子。你認為這樣還算「住家」,房屋稅也理所當然按住家稅率繳。苗栗縣政府稅務局的說法則是:未必。
關鍵不在登記,而在「實際使用」
稅務局特別澄清一個常見迷思:許多民眾以為,只要沒辦營業登記、沒設實體店面,房子就能繼續適用較低的住家稅率。但房屋稅的核課邏輯並非看你登記了什麼,而是看房屋「實際上怎麼用」。只要空間與營業活動有關,就應按營業用稅率課徵。換句話說,稅率的認定標準是事實,不是名義。
「營業使用」的範圍,比多數人想的更寬
根據稅務局的解釋,營業使用不只是街邊的門市店面,還包括:(1)營利事業內部使用的辦公室、會議室、(2)用來陳列商品的展場、(3)貨物的倉庫。只要場所的使用與營業活動相關,即使沒有現場交易,也沒有開立發票,仍屬營業使用。對於在自宅設立工作室、把住處當成倉儲據點的小型創業者與電商賣家來說,這一點尤其值得留意。
時間點決定稅額:申報期限是這場規則的核心
使用情形一旦改變,什麼時候申報,直接影響你多繳或少繳。稅務局整理出兩種情境:
一、住家改為營業(稅額增加)
應於使用變更之次期(年)房屋稅開徵40日以前,也就是3月22日前,主動向稅務局申報,並依適用稅率課徵。
二、營業改為住家(稅額減少)
若在當期(年)開徵40日以前提出申報,即可自當期起適用較低稅率;若逾期申報,則要等到申報後的次期才開始適用。
兩者的差異很清楚:稅額增加的一方,要主動、要準時;稅額減少的一方,若錯過期限,多繳的錢就拿不回來,只能等下一期。
給房屋所有人的提醒
如果你的房子近期有變更用途、出租給公司,或是有一部分空間已轉作商業用途,不妨回頭檢視一下目前的課稅類別是否仍然相符。對房屋稅課徵標準或申報程序有疑問,可直接向稅務局洽詢。
在稅務的世界裡,多數爭議不是出在金額,而是出在「沒想到」。搞清楚規則,把期限記在行事曆上,才是保障自身權益最划算的方式。