


【AN不動產新聞網/蕭又安/綜合報導】週末的午後,林媽媽看著客廳裡的照片,心裡盤算著一件事。她與先生結縭數十載,名下有兩間分別在20年前與30年前買下的房子,如今孩子都已成家立業,她希望趁著現在身體還硬朗,把這兩間房一人一戶分給兩個孩子,免得將來自己百年之後,手足為了分產傷了和氣。
這個念頭很溫暖,但在台灣許多家庭裡,卻常卡在一個無形的禁忌上,那就是「預立遺囑」。總覺得談遺囑不吉利、觸霉頭,於是林媽媽和先生決定繞個路,採取自認為最聰明的「生前贈與」。兩老算盤打得很精:今年度每人的贈與稅免稅額是244萬元,如果林媽媽直接把兩間房送給孩子,肯定會超過免稅額;不如先利用「夫妻間贈與免稅」的規定,把其中一間過戶給名下無房產的林爸爸,接著夫妻倆再「一人送一間」給兩個孩子。這樣一來,贈與稅不就完美歸零了嗎?
帶著這份「完美計畫」,林爸爸走進了正業地政士聯合事務所。然而,所長鄭文在聽完後,卻替這對老夫妻捏了一把冷汗。
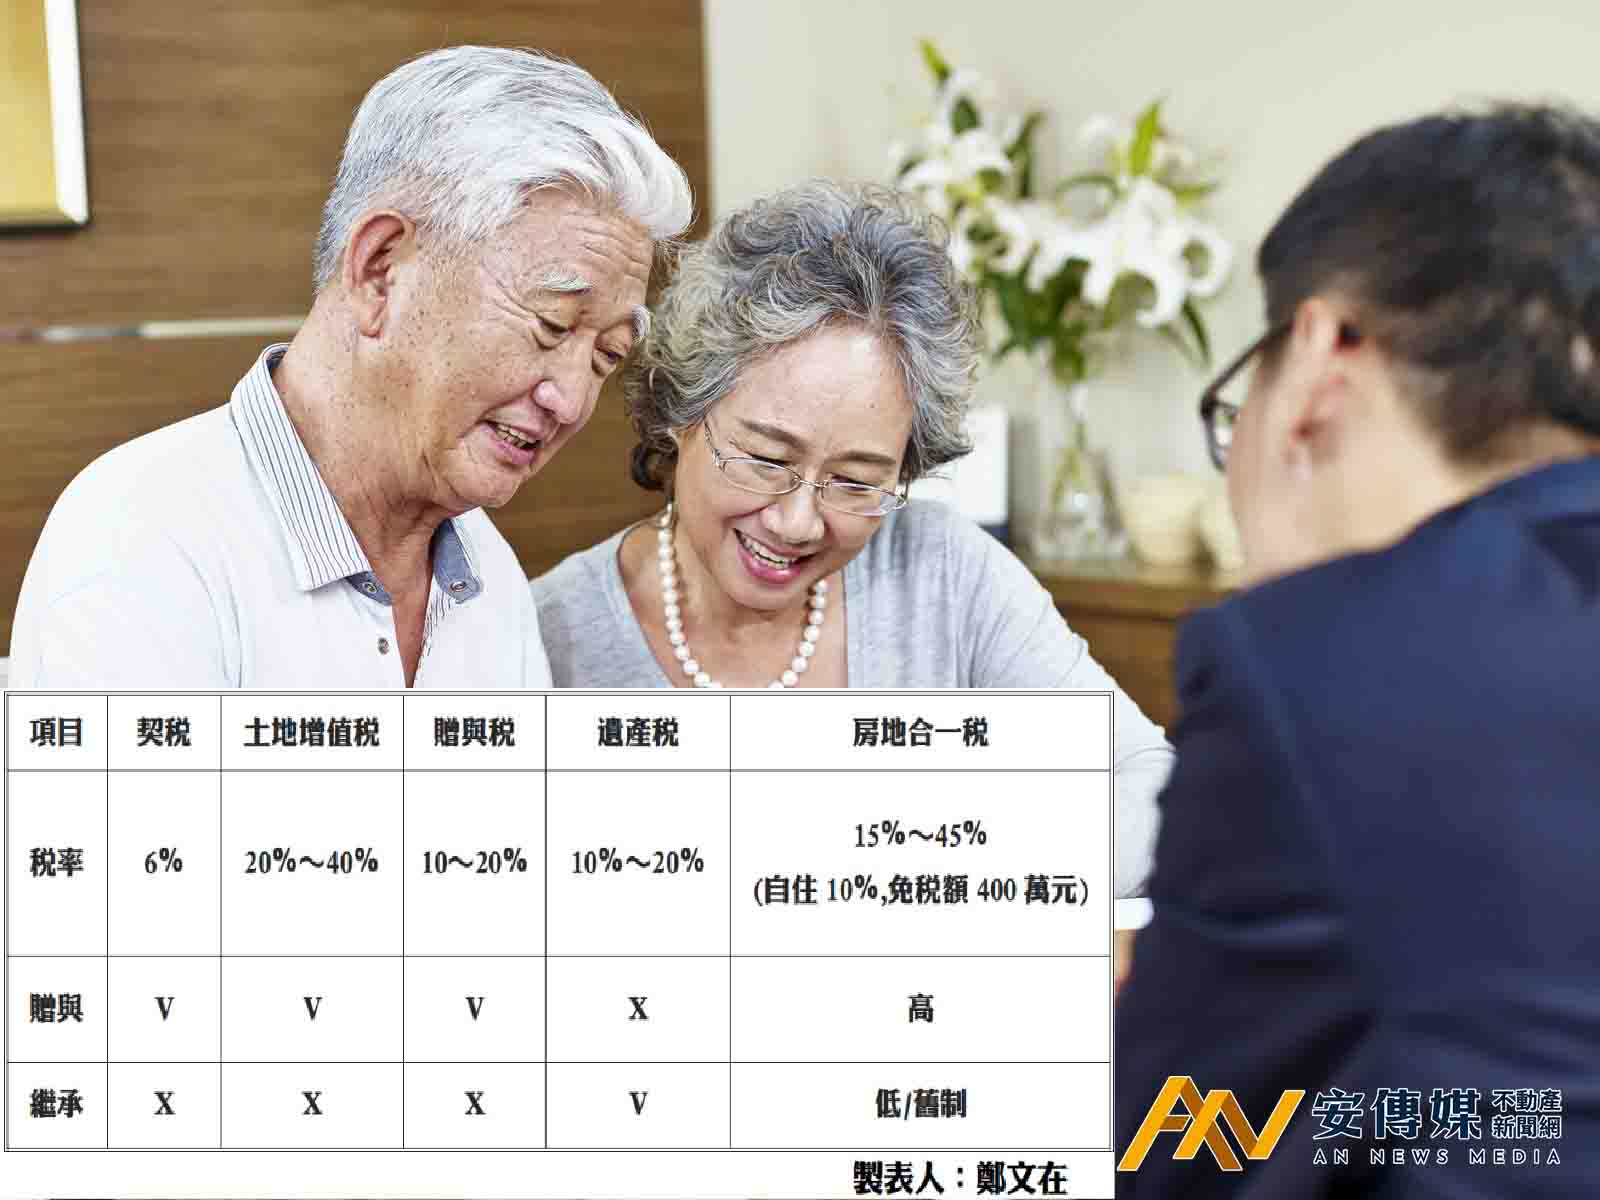
「贈與稅確實變0元了,但你們算過背後的『隱形稅單』嗎?」鄭文在點出了多數長輩最容易忽略的盲點。房子過戶不是只有贈與稅,背後還藏著房屋現值6%的「契稅」,以及隨持有時間水漲船高的「土地增值稅」。
更關鍵的是,夫妻間贈與土地時,土增稅只是「暫時不課徵」,而非「永久免稅」。這意味著,當林爸爸把房子轉贈給孩子時,土增稅的計算起點,依然要追溯回二、三十年前林媽媽當初買房的那一天!
地政士攤開試算表,結果讓林爸爸倒吸一口氣:這兩間老屋的土地增值稅,一間要20多萬,另一間更達70多萬,加上兩次過戶的契稅與規費,為了把贈與稅壓成零,兩老竟然得先掏出將近100萬元的現金繳稅!
「想省稅,結果卻先噴掉一百萬,這帳怎麼算都不對。」林爸爸眉頭深鎖。
轉機,就藏在「繼承」與「預立遺囑」裡。鄭文在重新檢視了林家的資產結構:這兩間房的土地公告現值與房屋評定現值加起來約800萬元,只要林媽媽名下沒有其他鉅額現金或股票,這筆遺產總額完全在遺產稅的免稅額度(目前為1,333萬元)之內,也就是說,走繼承途徑,不僅「遺產稅為0」,連龐大的「土地增值稅」和「契稅」也全部一筆勾銷!
如果擔心百年後兩個孩子為了「誰拿哪一間」起爭執,只需要林媽媽預立一份合法遺囑,白紙黑字指定好分配方式,就能在不花一毛冤枉稅的前提下,完美達成「一人一戶、家和萬事興」的心願。
還沒結束,鄭文在接著拋出了一個讓林爸爸徹底打消贈與念頭的「超級利多」,那就是「房地合一稅的世代差異。」由於林媽媽這兩間房子都是在2016年(房地合一稅上路)之前取得的,在稅法上屬於「舊制」。
■若現在生前贈與:孩子取得的時間點落在2016年之後,未來孩子若想賣房換屋,將適用「房地合一稅新制」,獲利最高可能被課徵15%至45%的重稅。
■若未來透過繼承:稅法允許繼承人沿用被繼承人的取得時間點,也就是維持「舊制」,未來出售僅需繳納相對低廉的財產交易所得稅。
「一念之差,生前贈與與預立遺囑的稅賦差距,瞬間拉大到數百萬元。」走出事務所時,林爸爸手裡沒有辦過戶的申請書,心裡卻踏實了許多。他明白,接下來最關鍵的任務,不是跑地政機關,而是回家好好泡壺茶,用這份「省下數百萬」的實質利多,溫柔地說服太太打破傳統禁忌,為全家人寫下這份最有溫度的資產傳承規劃。
正業地政士聯合事務所給長輩與子女的「分產節稅」3個關鍵提醒
(1)別為省贈與稅,賠上土增稅:老屋持有時間長,累積的土地增值稅往往比贈與稅更驚人。透過「繼承」移轉不動產,免徵土地增值稅與契稅,是合法節稅的最大優勢。
(2)2016年前取得的老屋,千萬別輕易贈與:2016年是房地合一稅的分水嶺。父母在2016年前買的房子,留待繼承可適用舊制,能幫下一代在未來售屋時省下數十萬甚至數百萬元的稅金。
(3)用「理財規劃」取代「忌諱」:預立遺囑不是觸霉頭,而是避免子女日後對簿公堂的「親情保單」。從幫孩子省下百萬稅金的角度切入溝通,往往能大幅降低長輩對立遺囑的排斥感。


