


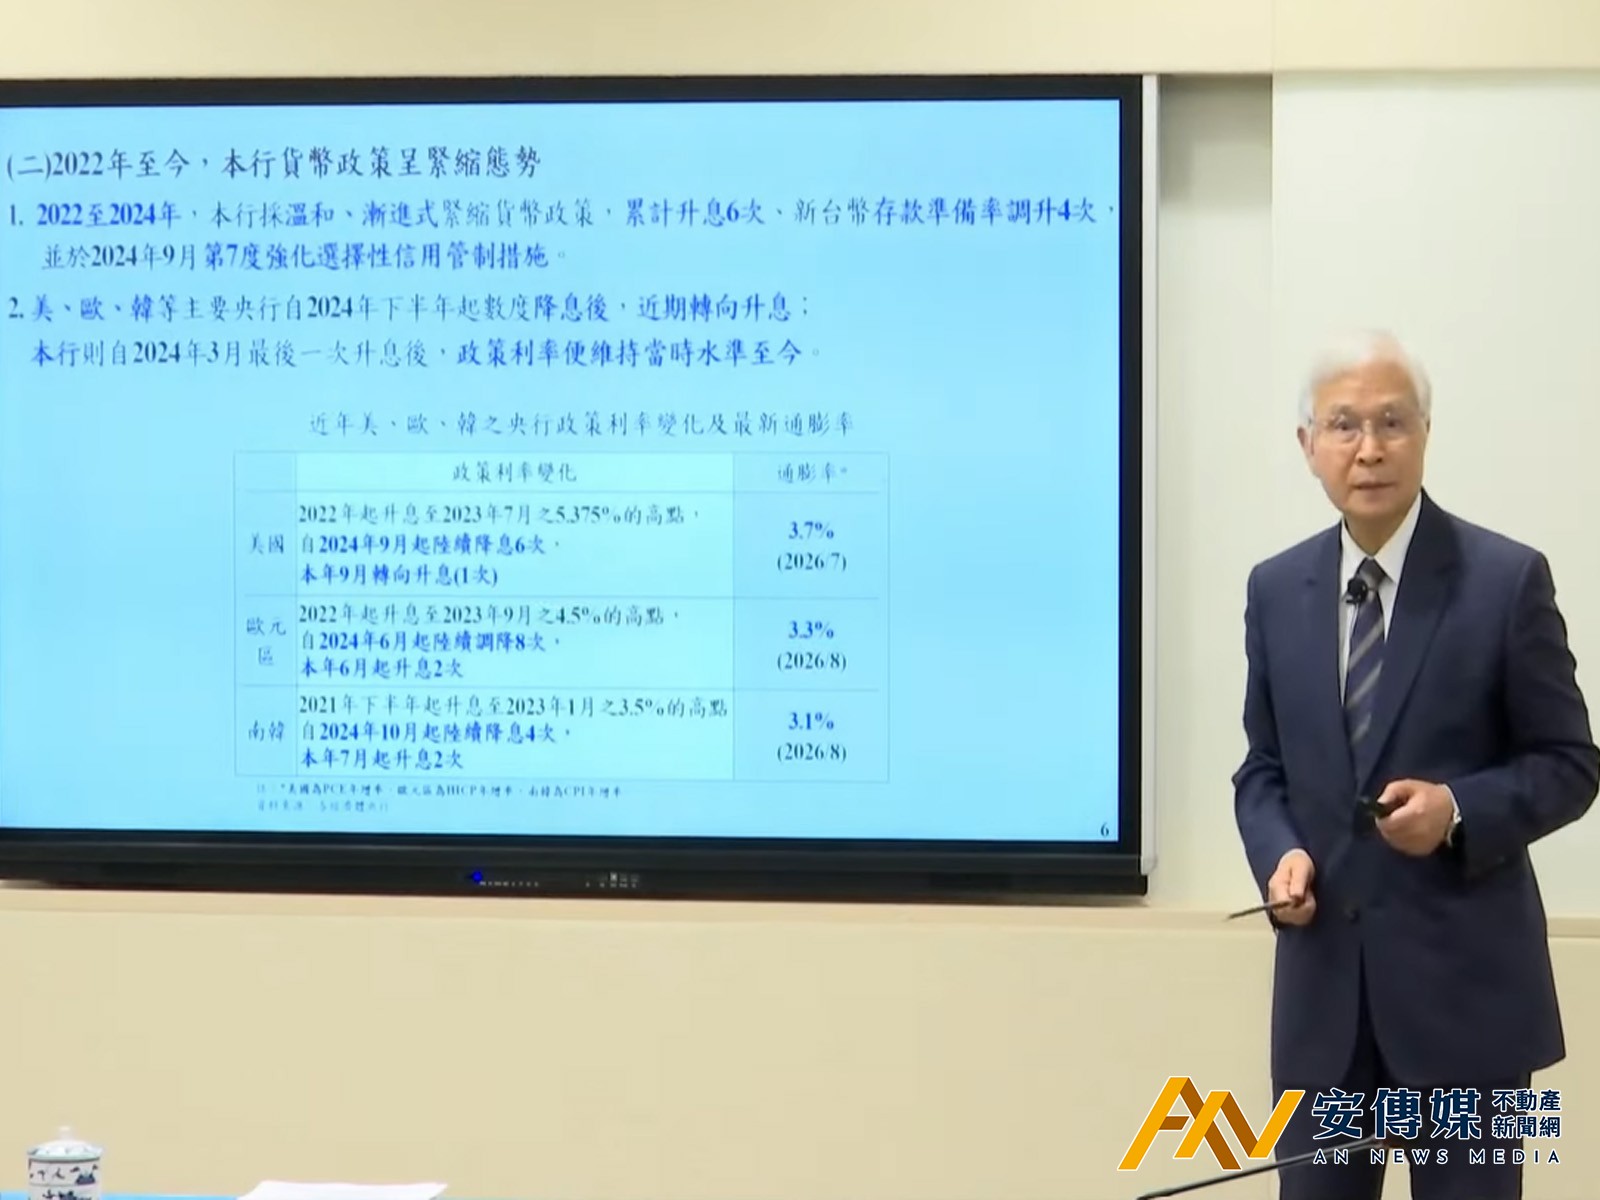
【AN不動產新聞網/蕭又安/綜合報導】當全球主要央行的貨幣政策開始各走各的路,台灣央行選擇了一條中間路線:利率原地踏步,但對房市的箝制悄悄鬆了一格。過去一週,全球央行的動作恰好構成一幅對比鮮明的圖像。美國聯準會在2026年9月17日升息1碼,將政策利率調至3.75%至4%區間,是2023年以來首次升息;歐洲央行今夏已兩度升息,日本央行也重啟升息循環,唯獨中國人民銀行反其道而行,持續寬鬆。促成這波「反常」升息潮的共同兇手,是中東緊張情勢推升的油價,讓多國央行不得不正視通膨捲土重來的風險。
台灣央行的因應之道則顯得謹慎許多。理監事會決議維持重貼現率2%、擔保放款融通利率2.375%及短期融通利率4.25%不變,利率連續第10季按兵不動。央行的邏輯是:2026年國內CPI年增率預估上修至2.03%,但2027年可望回落至1.83%,通膨尚屬「可控」,加上經濟成長動能無虞,2026年上半年經濟成長率高達14.15%,主要受惠AI相關投資與出口熱潮,因此沒有跟進升息的急迫性。
真正值得房市關注的,其實是利率之外的另一個決定:央行同步鬆綁了實施兩年的選擇性信用管制。
信用管制鬆綁,時機與訊號
這是央行2026年第二度調整第二戶購屋貸款成數上限。2026年3月,成數才剛從5成調升至6成,這次進一步放寬到7成,等於是延續同一套「漸進解封」的劇本。以一戶總價1500萬元的住宅為例,貸款成數每提高一成,購屋族自備款門檻便減少約150萬元,對於已持有一戶、需要換屋或協助家人購屋的族群而言,資金壓力明顯減輕。
央行同時取消了建築貸款「應於18個月內動工興建」的切結規定,改由銀行依個案自行核實時程。這項規定原本是2021年為防杜建商「囤地不建」而設,如今刪除,象徵央行認為打炒房的政策任務已階段性完成,決定把風險管控的球,交還給銀行的授信專業判斷。
央行給出的理由,建立在三項數據之上(1)全體銀行不動產貸款集中度已從2024年6月的37.6%高點,降至2026年7月底的34.44%;(2)無自用住宅者申辦購屋貸款占比持續上升;(3)都更危老重建貸款占建築貸款比重也趨升。換言之,資金過度湧向房市炒作的情況已見改善,銀行體系的授信體質相對健康,這才給了央行鬆綁的底氣。
對房市的意義,解凍,但非解禁
必須強調的是,這次調整仍屬「微調」而非「解除限貸令」。第二戶貸款上限7成,仍低於2023年管制前的水準;換屋族的資金壓力舒緩,但真正的投資客、多屋族群並未因此獲得額外操作空間。從央行近年一路從5成、6成到7成的節奏看,這更像是一場「以時間換取穩定」的軟著陸操作,每次鬆綁前,都先確認房市降溫、投機退場的訊號已經穩固,才敢邁出下一步。
對房市供給端而言,動工期限規定的取消,理論上讓建商在推案節奏上有更大彈性,尤其有利於土地取得成本高、開發時程本就較長的都會精華區大型基地;但這也意味著,銀行對建案融資風險的把關責任加重,若個別銀行授信浮濫,餘屋壓力恐將延後而非消失。值得留意的是,市場人士此前已指出,2026至2028年恐迎來32萬至36萬戶的新屋完工潮,供給結構性壓力仍在,鬆綁貸款成數若刺激買氣回升過快,反而可能加劇「以價換量」的競爭態勢。
對購屋族來說,短期心理面的激勵效果,可能大於實質面的資金鬆綁,換屋族確實少了一道資金門檻,但在全球升息、資金環境仍偏緊的背景下,銀行放款水位是否充裕、撥款速度是否順暢,恐怕才是真正決定這波政策能否轉化為實際交易量的關鍵。


