


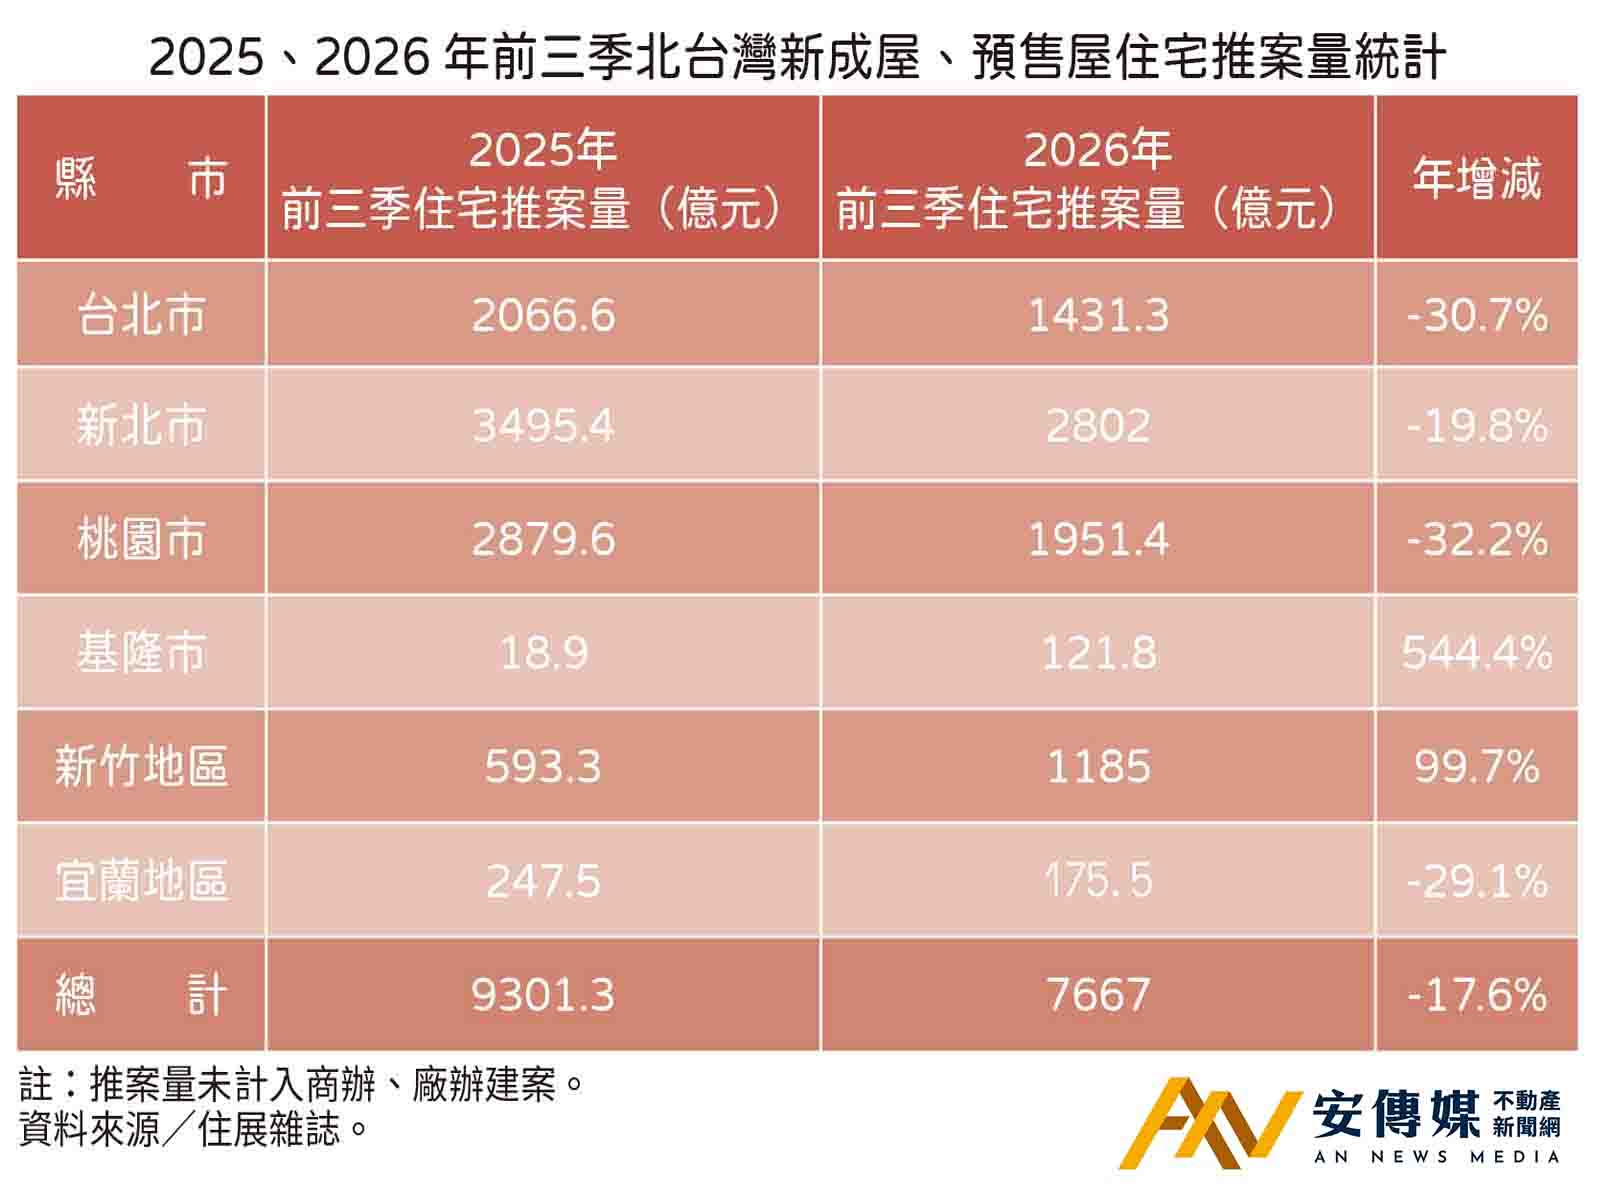
【AN不動產新聞網/蕭又安/綜合報導】住展雜誌統計,北台灣2026年前三季住宅類新成屋、預售屋總推案量約7667億元,年減1634.3億元,減幅17.6%,對比過去不乏前三季就已破兆元,且同樣籠罩冷氣團的2025年,前三季也還有九千多億元,2026年狀態再下修,建商謹慎態度不言可喻。
住展雜誌企研室總監暨發言人陳炳辰指出,2026年上半年股市強大的吸引力席捲投資市場,資金不願前進態勢不明、貸款不易,加上仍處高價的房市,買氣不振,三月的央行放寬第二屋貸款至六成,與六月宣示不再打房地說法,皆全然無濟於事。而第三季的股市出現震盪,資金一方面困守套牢,另一方面卻期待第四季的回溫,依然難以轉向房產,建商苦於去化舊案,無意再添賣壓,新案能延就延。
各縣市表現上,大台北生活圈北北桃一致走衰,投資客大本營桃園市、高房價台北市年減幅都達三成,桃園市的前三季推案量為1951.4億元,年減幅32.2%,其實有龜山區、中壢區、桃園區三地各見寶佳、長耀、中悦破百億元案,比起2025年同期僅一案為強,但整體推案個數少了四成多,還是顯示建商卻步不前,造成量縮。
台北市2025年前三季推案量還達兩千億元,2026年跌落至1431.3億元,年減幅30.7%,2026年全無百億元指標案,不比2025年中正區、南港區有兩案來到百億元,公開案個數少了一成,首都銷售腳步本不易求快,大環境不佳下,建商保守以對。
新北市也有19.8%、接近兩成的年減幅,比2025年少了近七百億元,落至2802億元,這兩年在前三季都推出了七、八個百億元大案,但2026年全市推案數減少三成,有四成五比例是低於10億元的小案,新北市房市供需層面一直是全台居冠,然疲軟的現況無法不受干擾,形成兩極化推案,不是資本雄厚的大案主秀,就只有小案還可掌控成本與銷況登場,一定程度如履薄冰。
一枝獨秀的新竹地區成績顯眼,倍數年增至1185億元的案量,2025年同期不見百億元案,2026年則有竹北市、竹東鎮的大陸與昇益建設兩案來到總銷百億元,且2025年前三季僅一案來到60多億元就屬指標,2026年有三案在60至百億元案量,整體推案亦稍多於2025年,經歷 2025 年整整一年的沉澱,新竹房市強勢反彈,延推或緩推案量大爆發。
二線地帶的基隆市大舉成長了544.4%,主因比較基期低,而上半年有暉騰建設80多億元的新案帶動,總案量來到121.8億元,但餘案大多低於10億元,且不超過10個新案,外圍縣市突有大案降臨會有較戲劇性的變化。
另一非核心區域宜蘭地區則是29.1%、接近三成衰退,前三季總案量是175.5億元,所有的公開案均在10億元以下,2025年同期尚有兩案總銷達15億元,冷清時期的蛋白縣市供給只能滿足有限的內需市場。
陳炳辰分析,以此態勢看來,第四季得推上2333億元案量才能破兆元,而央行9月的政策寬鬆調整還未大幅拉抬房市信心,趨近年底的買氣愈傾向觀望至隔年,又有升息可能性山雨欲來,雖在台北市南港區、新北市泰山區與新店區、桃園市龜山區、新竹市區有望於第四季見大案身影,卻也有新北市永和區、桃園市中壢區、基隆市中山區、新竹縣寶山鄉的指標案應還是來年再戰,2026年是否為8年來跌破兆元推案量的谷底,答案恐已昭然若揭。


